Пенсионные накопления переведут в долгосрочные сбережения
Правительственная комиссия одобрила законопроект об автопереводе пенсионных накоплений в программу долгосрочных сбережений. Перевод планируют начать 1 апреля 2027 года, он затронет около 6,6 трлн рублей.
2 ноября, 2026, 14:36 0


Источник:
В далёком 2014 году государство заморозило накопительную часть пенсий будущих пенсионеров. К тому моменту на счетах 71 млн человек скопились значительные суммы, и все эти годы на них начислялись проценты. Теперь чиновники решили направить эти деньги в программы долгосрочных сбережений (ПДС). Новость касается тех, кому сейчас 30 лет и больше, даже если до пенсии им ещё далеко.
Источник:
Российские СМИ 2 ноября сообщили: правительственная комиссия одобрила законопроект об автопереводе пенсионных накоплений в ПДС. Если документ примут, перевод стартует 1 апреля 2027 года. По опубликованным данным, он охватит и накопления, которыми управляет ВЭБ.РФ, и средства клиентов НПФ.
Источник:
Кого затронет перевод и о каких суммах идёт речь
Источник:
С 2014 года работодатели перестали автоматически перечислять часть зарплаты сотрудников на накопительные части их будущих пенсий. Тем, кто тогда только начинал работать, сейчас не меньше 30 лет.
Источник:
По оценке из публикаций о проекте, в ПДС могут перевести около 6,6 трлн рублей. Примерно 2,98 трлн рублей — накопления «молчунов»: граждан, не выбравших НПФ или частную управляющую компанию, чьи деньги находятся под управлением ВЭБа. Ещё около 3,6 трлн рублей хранятся в 24 негосударственных пенсионных фондах. Сообщалось, что для средств «молчунов» создадут уполномоченный фонд с обязательным государственным участием, а клиенты НПФ перейдут в программы внутри своих нынешних фондов.
Источник:
ВАЖНО! Речь не идёт об обычных пенсиях, которые зависят от пенсионных баллов и стажа. Страховую пенсию и пенсионные накопления учитывают отдельно. Предложенный перевод не отменяет страховую пенсию и не меняет правила учёта стажа и баллов.
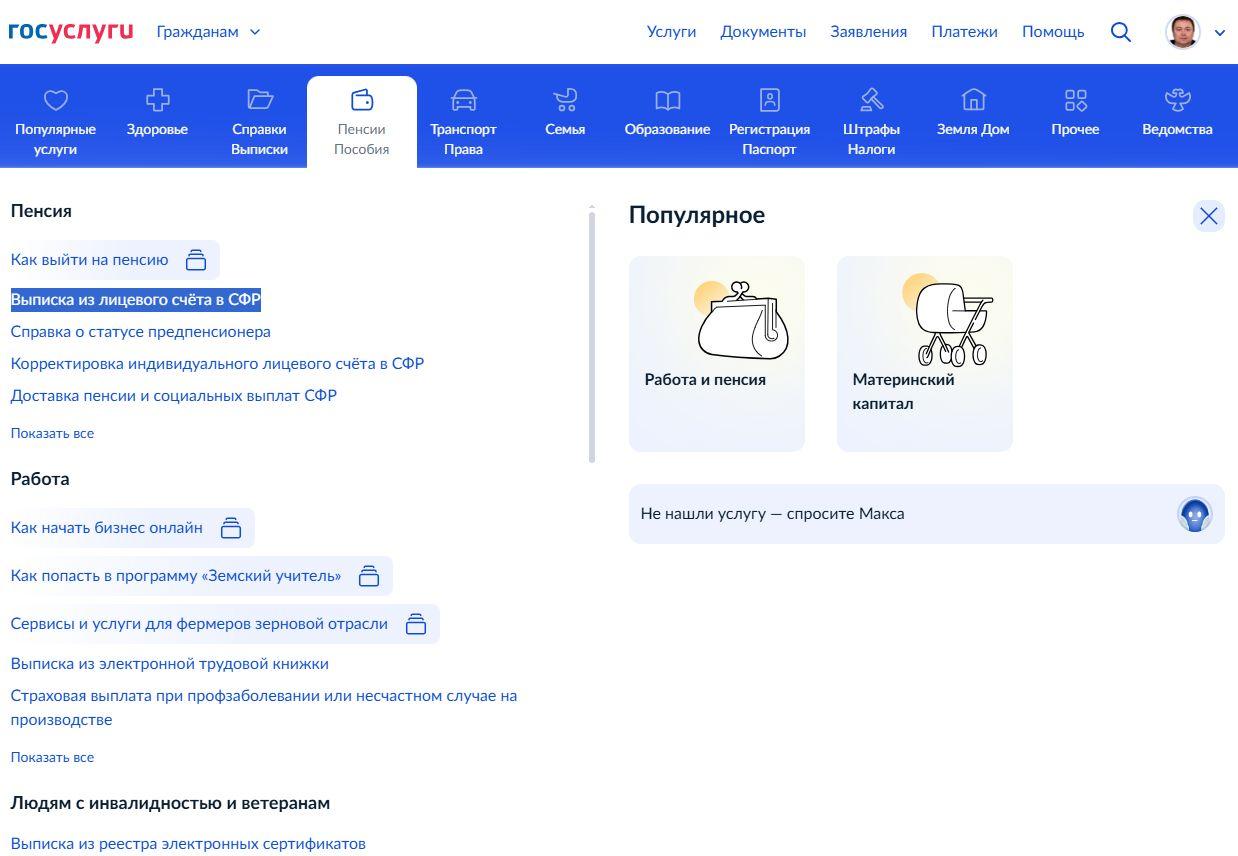
Проверить, сколько скопилось и преумножилось лично у вас, можно на «Госуслугах»: раздел «Пенсии пособия», строчка «Выписка из лицевого счёта в СФР».
Что такое ПДС
Программа долгосрочных сбережений действует с 2024 года. Для неё принимали специальные поправки в закон о пенсиях. Человек заключает договор с НПФ, а фонд инвестирует его деньги. Пополнять счёт можно личными взносами, а также перевести в ПДС пенсионные накопления, если фонд работает в системе обязательного пенсионного страхования. При автоматическом переводе основанием станет новый закон, если его примут.
Механика в целом похожа на банковские и инвестиционные механизмы. Вы кладёте деньги на счёт, а затем через оговоренное время либо забираете их, либо договариваетесь о регулярных выплатах.
От банковского вклада с заранее известной ставкой и возможностью забрать деньги в любой момент ПДС отличается. Средства участников инвестируются вместе, а права каждого человека отражаются на его счёте. В этом есть сходство с паевыми фондами, но участник ПДС не владеет паем, который можно свободно продать, хотя его права и доступ к деньгам определяются договором и законом.
Личный счёт и общий инвестиционный портфель — не одно и то же. Счёт показывает, какую сумму фонд учитывает за конкретным человеком, а активы инвестируются в общем портфеле. При этом они имеют статус пенсионных резервов — средств фонда, предназначенных для выполнения обязательств по договорам. Поэтому деньги не лежат на отдельном банковском счёте каждого участника, хотя его права на них учитываются индивидуально.
Чем ВЭБ отличается от НПФ
ВЭБ.РФ работает как государственная управляющая компания: он инвестирует пенсионные накопления по договору доверительного управления. Сам ВЭБ не ведёт индивидуальные счета граждан и не назначает им выплаты. Если накопления находятся в системе СФР, индивидуальный учёт и оформление выплаты остаются в ведении Социального фонда.
НПФ в ПДС выполняет более широкую роль. Он заключает договор долгосрочных сбережений, учитывает права участника, формирует портфель и организует выплаты. Поэтому перевод денег из управления ВЭБа в новый фонд означает не просто смену управляющего: у средств появится другая правовая оболочка и другой оператор отношений с человеком.
Грубо говоря, если раньше речь шла непосредственно о пенсии, которую выплачивал Соцфонд (а ранее — Пенсионный фонд), то теперь с ним по поводу этих денег у вас никаких отношений не будет.
У государства сохранится большое влияние на устройство уполномоченного фонда и его инвестиционную политику. Но из этого не следует, что чиновники смогут без ограничений забрать деньги со счетов граждан. Кто именно будет управлять фондом, как он станет отчитываться и как будут защищены права участников, зависит от окончательного закона и правил фонда.
Доходность ВЭБа и НПФ: что показывают цифры
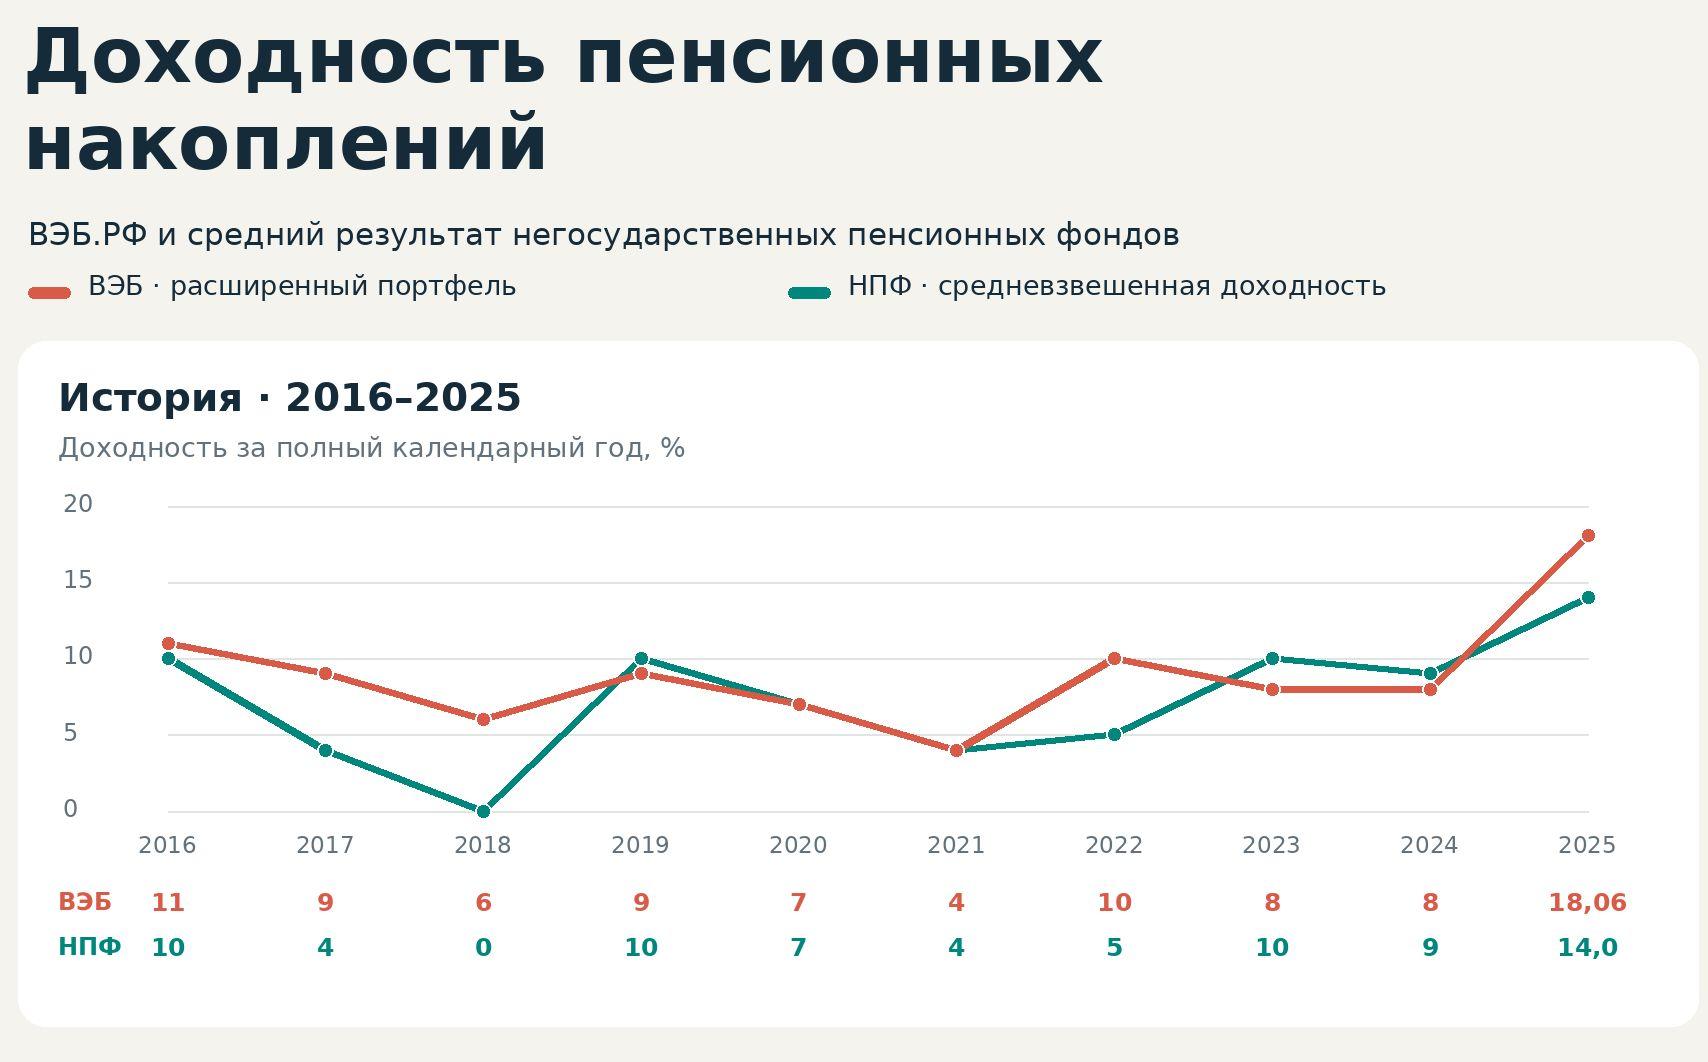
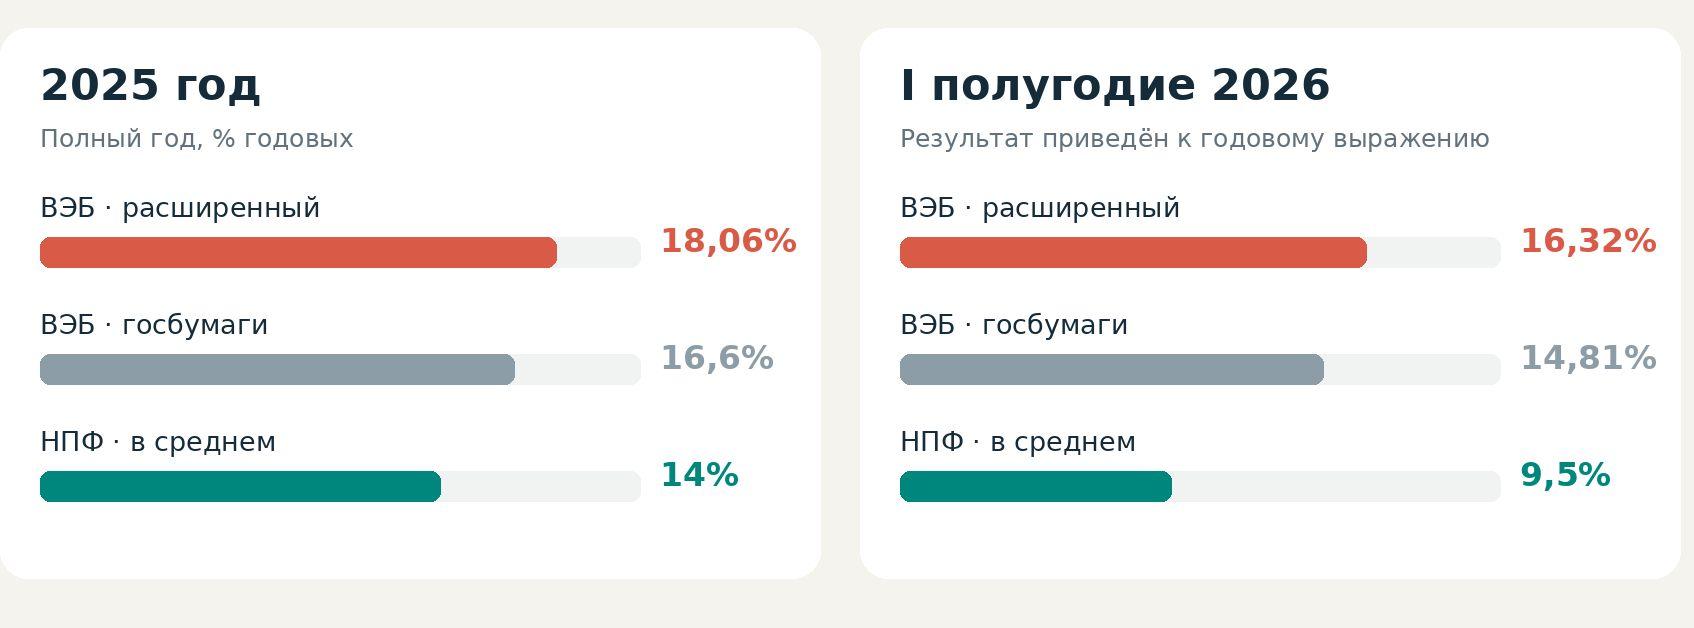
В 2025 году ВЭБ сообщил о доходности расширенного портфеля пенсионных накоплений на уровне 18,06%. Доходность портфеля государственных ценных бумаг составила 16,6%. По данным Банка России, средневзвешенная доходность пенсионных накоплений НПФ за 2025 год была около 14%. То есть по итогам этого года ВЭБ действительно показал результат выше среднего по НПФ. Показатель сильный, но сравнение не доказывает, что ВЭБ всегда обгоняет все фонды: НПФ заметно различаются между собой, а способы расчёта и учёта вознаграждений нужно сопоставлять отдельно.
За первое полугодие 2026 года средневзвешенная доходность пенсионных накоплений НПФ составила всего 4,6%, или 9,5% в годовом выражении. У ВЭБа на 30 сентября 2026 года доходность расширенного портфеля за предыдущие 12 месяцев составляла 13,54%. Квартальные результаты также меняются: Банк России связывал более слабый результат НПФ во втором квартале с переоценкой части облигаций и акций.
Результат инвестирования не равен гарантированной ставке. Он может быть выше инфляции в один год и ниже в другой, а доходность за прошлый период не обещает такого же результата в будущем. Для понимания реальной выгоды важны не только проценты в отчёте, но и период, за который их посчитали, вознаграждение управляющих, инфляция и то, какая сумма в итоге отражена на счёте участника.
У ПДС статистика тоже своя. По данным Банка России, в 2025 году доходность программ долгосрочных сбережений у разных НПФ находилась в диапазоне 15,2–21,1% годовых. Это показатели разных фондов за конкретный период, а не ставка, которую обещают всем участникам ПДС. Кроме того, портфель пенсионных резервов ПДС нельзя автоматически приравнивать к портфелю старых пенсионных накоплений, которыми ВЭБ и НПФ управляют в системе ОПС.
Зачем переводить накопления в долгосрочные сбережения
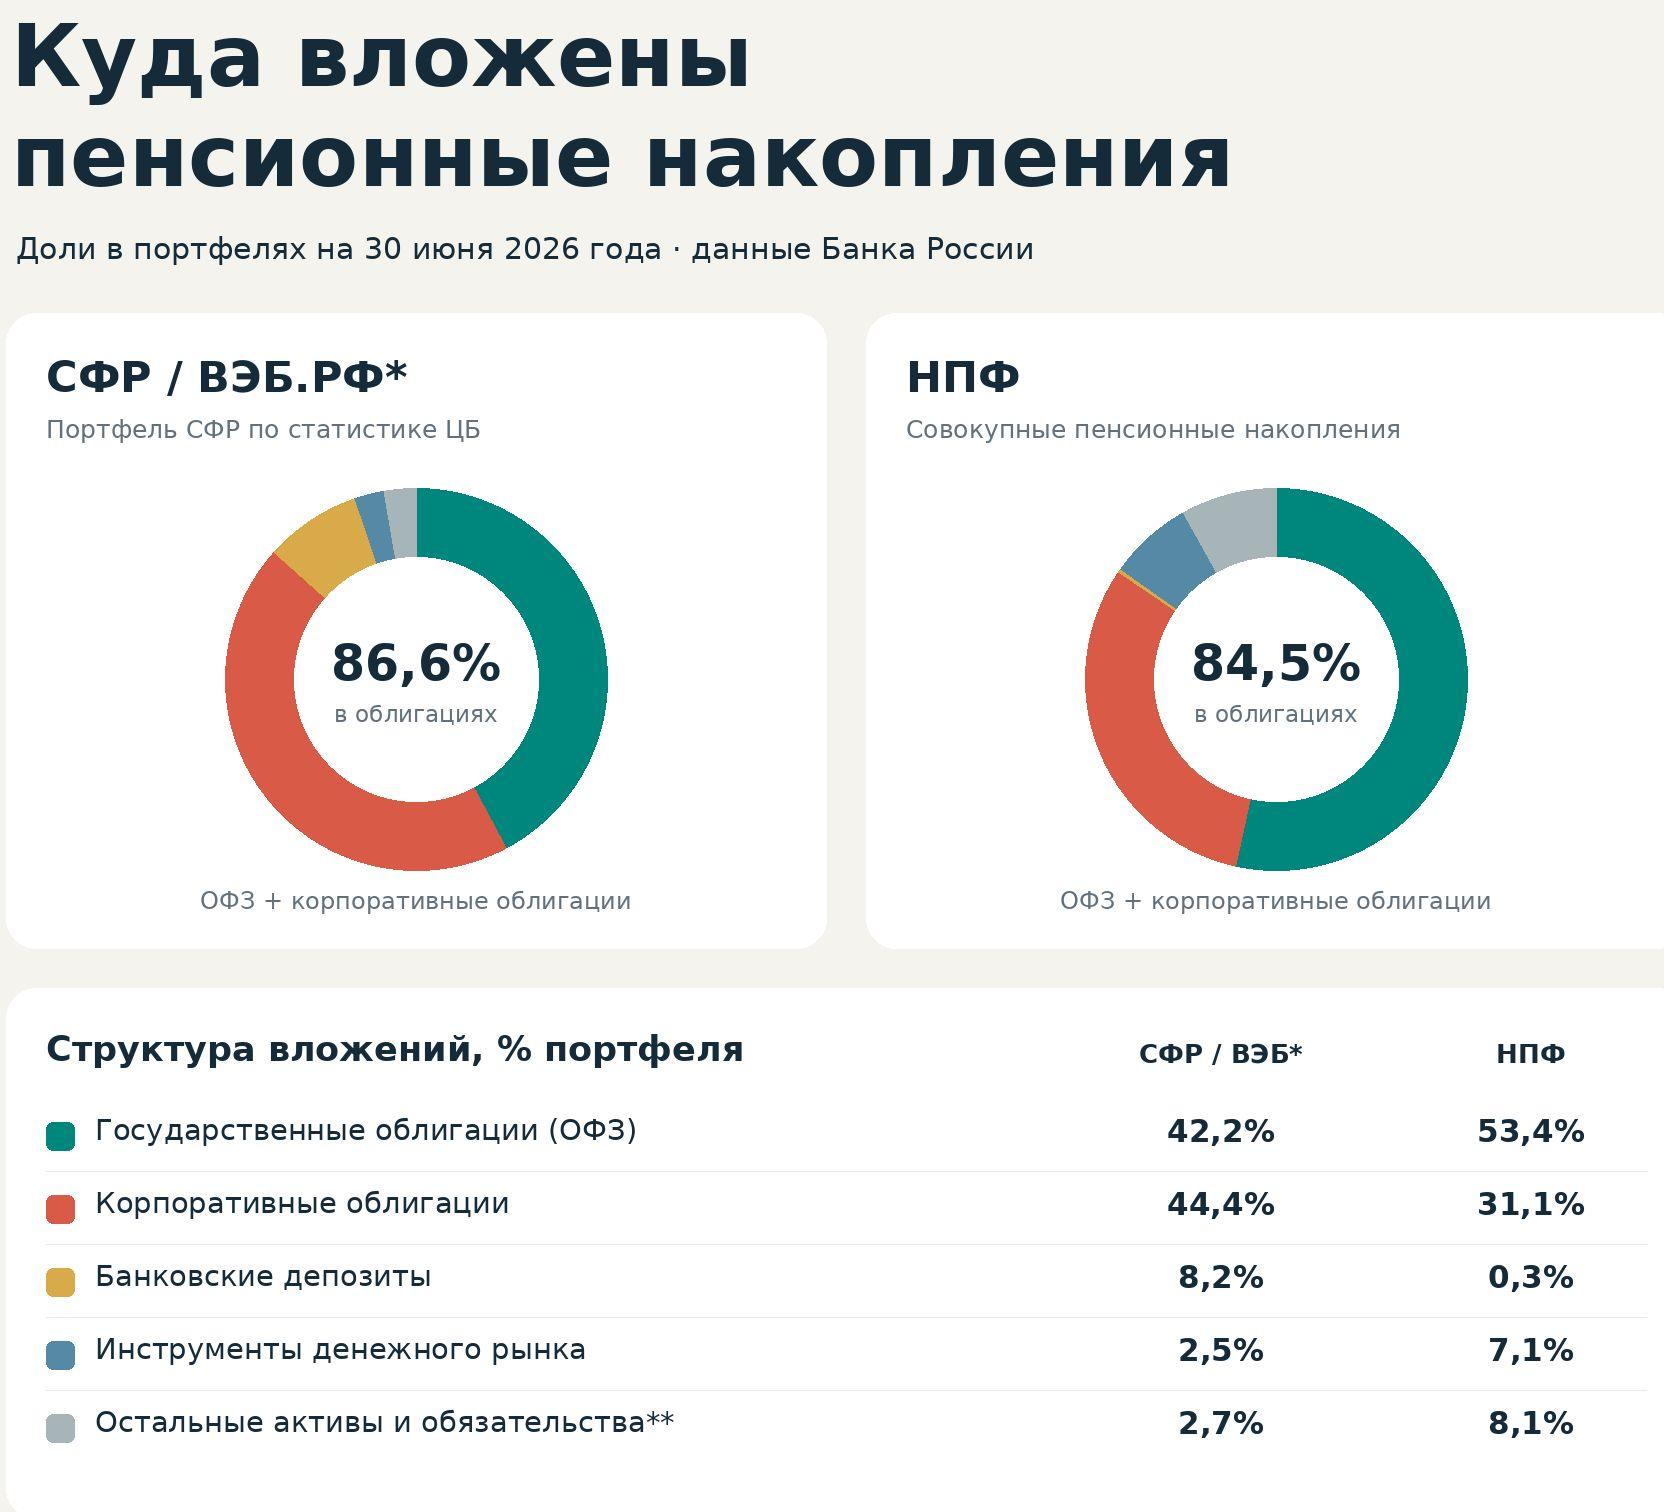
С точки зрения государства и финансового рынка пенсионные деньги — источник долгосрочного капитала, об этом прямо говорится. Средства, которые не нужно выдавать всем участникам сразу, можно инвестировать на длительный срок, например в облигации государства и компаний. Это одна из возможных экономических причин реформы: ПДС расширяет канал, через который долгосрочные деньги могут поступать на внутренний финансовый рынок.
Отсюда возникает и вопрос, смогут ли чиновники за счёт денег будущих пенсионеров гасить бюджетный дефицит и тратить их на всякие важные, с их точки зрения, нужды. Короткий ответ: да.
Если фонд купит новые ОФЗ, государство получит заёмные средства и должно будет выплатить по ним проценты и вернуть долг. Но если фонд купит уже выпущенные облигации на вторичном рынке, деньги получит прежний владелец бумаги, а не бюджет напрямую. Поэтому неверно говорить, что весь объём накоплений автоматически передадут в бюджет.
В то же время значительный спрос пенсионных фондов на государственные облигации может быть одним из источников финансирования государственных заимствований и будет выступать сильной поддержкой госзаймов.
Как работает государственное софинансирование ПДС
Многие слышали, что государство готово давать до 36 тыс. рублей в год на накопительные пенсии. Это так, но есть нюансы.
Например, государство софинансирует только новые личные взносы участника. На автоматически переведённую из пенсионных накоплений сумму это правило не распространяется.
Чтобы претендовать на поддержку, нужно внести на счёт ПДС не менее 2 тыс. рублей за календарный год. Софинансирование предоставляют в течение десяти лет, начиная с года после первого личного взноса. Максимум — 36 тыс. рублей в год на человека по всем его договорам ПДС.
Размер господдержки зависит от среднемесячного дохода:
- при доходе до 80 тыс. рублей государство добавляет рубль на каждый рубль личных взносов;
- при доходе от 80 тыс. до 150 тыс. рублей — рубль на каждые два рубля;
- при доходе выше 150 тыс. рублей — рубль на каждые четыре.
Чтобы получить максимальные 36 тыс. рублей поддержки, нужно внести соответственно 36 тыс., 72 тыс. или 144 тыс. рублей. Если сумма личного взноса меньше, государство рассчитывает добавку по той же формуле, если годовой минимум в 2 тыс. рублей выполнен. Переведённые пенсионные накопления и средства, перенесённые из другого НПФ, в сумму для софинансирования не входят.
Налоговый вычет — ещё одна льгота ПДС, но это отдельный механизм: он зависит от собственных взносов и уплаченного НДФЛ. Сам перевод пенсионных накоплений не равен личному взносу и сам по себе не даёт права ни на софинансирование, ни на вычет.
Когда и как можно будет получать деньги
По нынешним правилам ПДС обратиться за периодическими выплатами можно после 15 лет действия договора либо при достижении 55 лет женщиной или 60 лет мужчиной — в зависимости от того, какое условие наступит раньше. Фонд должен предложить пожизненные выплаты или выплаты на срок не менее десяти лет. Договор может предусматривать и другие варианты. Для средств, которые переведут автоматически, окончательные условия должен установить будущий закон.
Это означает, что человек, достигший возраста 55 лет для женщин или 60 лет для мужчин, по действующей модели ПДС сможет обратиться за выплатой, не ожидая 15 лет. То есть хоть в 2027–2028 гг. Но выплата не начнётся автоматически в день выхода на пенсию: нужно будет подать заявление фонду. При этом выход на пенсию и право на выплату из ПДС — разные основания.
В действующей системе ОПС пенсионные накопления из этих «замороженных» денег тоже уже выплачивают. В зависимости от накопившейся суммы назначается пожизненная накопительная пенсия или единовременная выплата. Если накопления находятся в СФР, заявление подают туда, если в НПФ — в соответствующий фонд.
Что происходит с деньгами после смерти
В нынешней системе ОПС, если человек умер до назначения выплаты, пенсионные накопления могут получить его правопреемники. Если ему уже была назначена срочная выплата, им может достаться невыплаченный остаток. После назначения пожизненной накопительной пенсии остаток не наследуется.
Правопреемников можно указать заранее. Если этого не сделать, применяются установленные законом правила очередности.
В ПДС общий принцип похож: до назначения пожизненных выплат оставшиеся сбережения могут перейти правопреемникам. При выплатах на определённый срок наследуется остаток. Если участник выбрал пожизненные выплаты, после их назначения наследования остатка не предусмотрено. Минфин заявлял, что переведённые накопления можно будет передавать по наследству, но точные правила для автоперевода нужно сверить с принятым законом и условиями уполномоченного фонда.
Пример: пенсионные накопления одного из сотрудников редакции
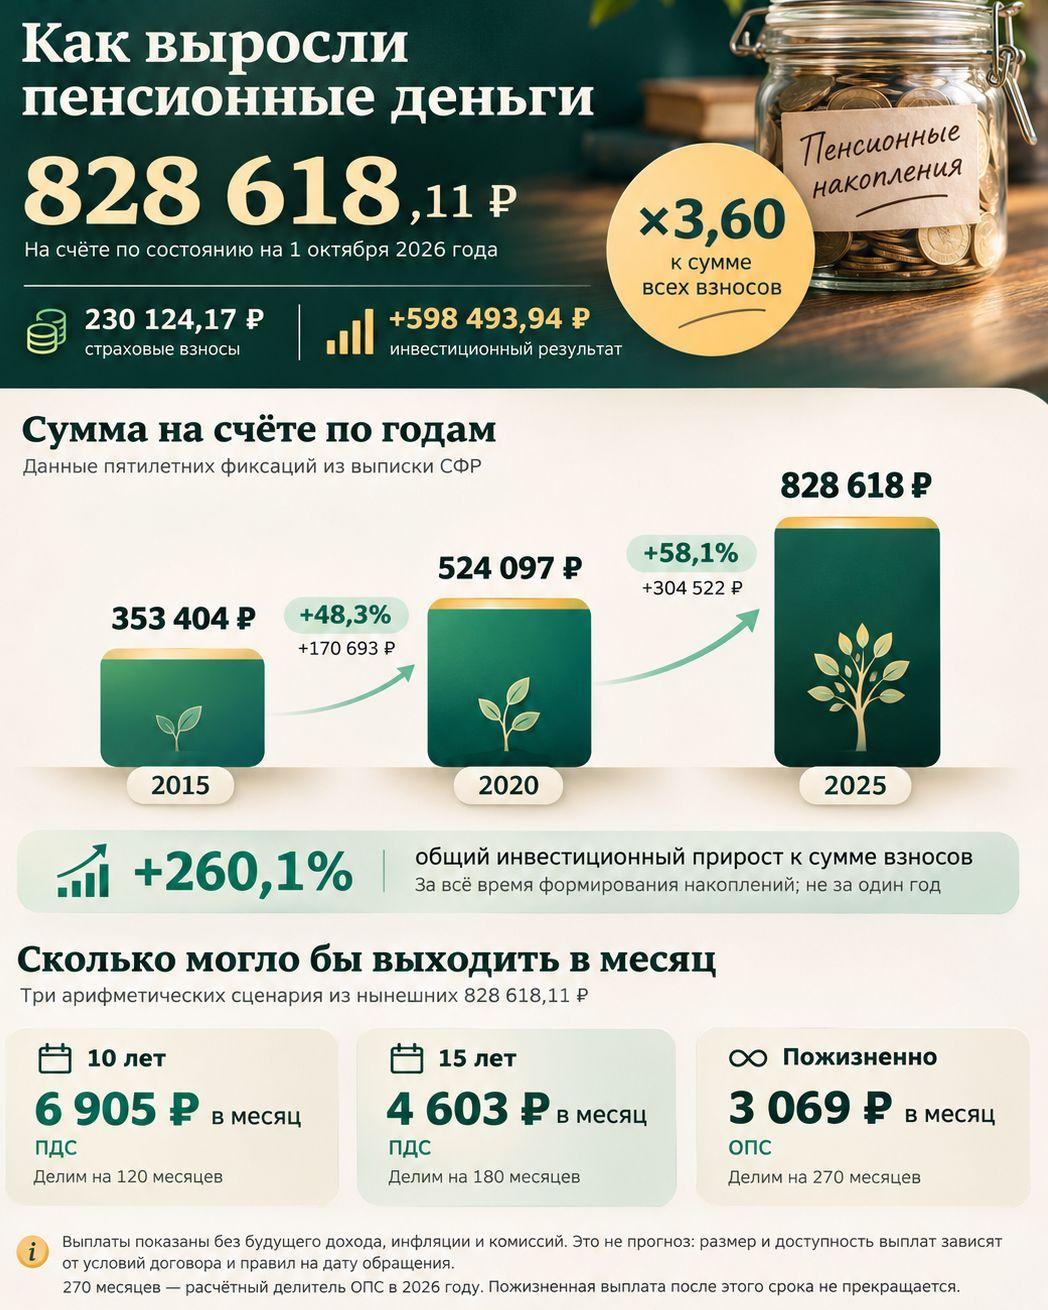
В выписке одного из сотрудников редакции по состоянию на 1 октября 2026 года значится 828 618,11 рубля пенсионных накоплений с учётом инвестиционного результата. Из этой суммы 230 124,17 рубля — страховые взносы, а 598 493,94 рубля — накопленный результат инвестирования. Деньги учтены в системе СФР, управляющей компанией указан ВЭБ.РФ, инвестирующий их в расширенный портфель.
Эти 598,5 тыс. рублей нельзя считать доходом за один год: результат накапливался много лет, а взносы поступали в разное время. Это иллюстрирует, насколько инвестиционный результат может увеличить первоначальные взносы, но не позволяет напрямую вывести годовую доходность конкретного счёта.
Если условно разделить нынешнюю сумму на выплаты в ПДС, получится около 6 905 рублей в месяц на десять лет или примерно 4 603 рубля в месяц на пятнадцать лет. Это простая арифметика без будущей доходности, инфляции, комиссий и окончательных правил выплат. Такой расчёт показывает порядок сумм, но не прогнозирует будущую пенсию конкретного человека.
Для сравнения: в 2026 году ожидаемый период выплаты накопительной пенсии в системе ОПС составляет 270 месяцев. Если разделить сумму из выписки на этот срок, получится около 3 069 рублей в месяц. Это не расчёт будущей выплаты сотруднику: к моменту его пенсионного возраста изменятся и сумма накоплений, и правила, и ожидаемый период выплаты.
Что ещё должно проясниться
Даже после одобрения правительственной комиссией законопроект ещё не стал законом. Многие детали пока непонятны: смогут ли граждане отказаться от автоперевода или выбрать другой фонд, когда начнётся отсчёт срока до выплат, как будут обращаться с теми, кому выплаты уже назначены, и как именно распределят инвестиционные результаты и гарантии.
Отдельно нужно понять, сохранится ли возможность выбора между разными способами получения денег для новых участников и получателей переведённых накоплений.
Читайте также


















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!