Дорогой кредит не главная причина слабых инвестиций
Высокая ключевая ставка действительно удорожает кредиты, но статистика показывает: бизнес берёт займы и держит почти 50 трлн рублей на депозитах. Причина инвестиционной паузы сложнее — неопределённость, прибыль и спрос.
7 октября, 2026, 05:11 11

Источник:
Популистские силы оказывают беспрецедентное давление на Банк России и лично на его председателя Эльвиру Набиуллину. Главный аргумент: дорогие кредиты мешают российской экономике. По этой логике, стоит снизить ключевую ставку хотя бы до 7–8%, как ВВП рванёт вверх, а по стране начнут появляться новые заводы и фабрики. «Фонтанка» выясняла, действительно ли бизнесу не хватает доступных денег или проблема в том, что вкладывать в развитие менее выгодно, чем держать средства в банке.
Источник:
Всемирный банк на этой неделе обновил прогноз роста российского ВВП — всего 0,7%. Даже в Европе, которая, судя по заголовкам патриотических СМИ, вот-вот свалится в рецессию, рост больше.
Источник:
Двузначная ключевая ставка держится в России больше трёх лет. Казалось бы, именно здесь причина слабой инвестиционной активности: дорогой кредит увеличивает стоимость нового завода или модернизации, удлиняет срок окупаемости и заставляет компании откладывать решения.
Источник:
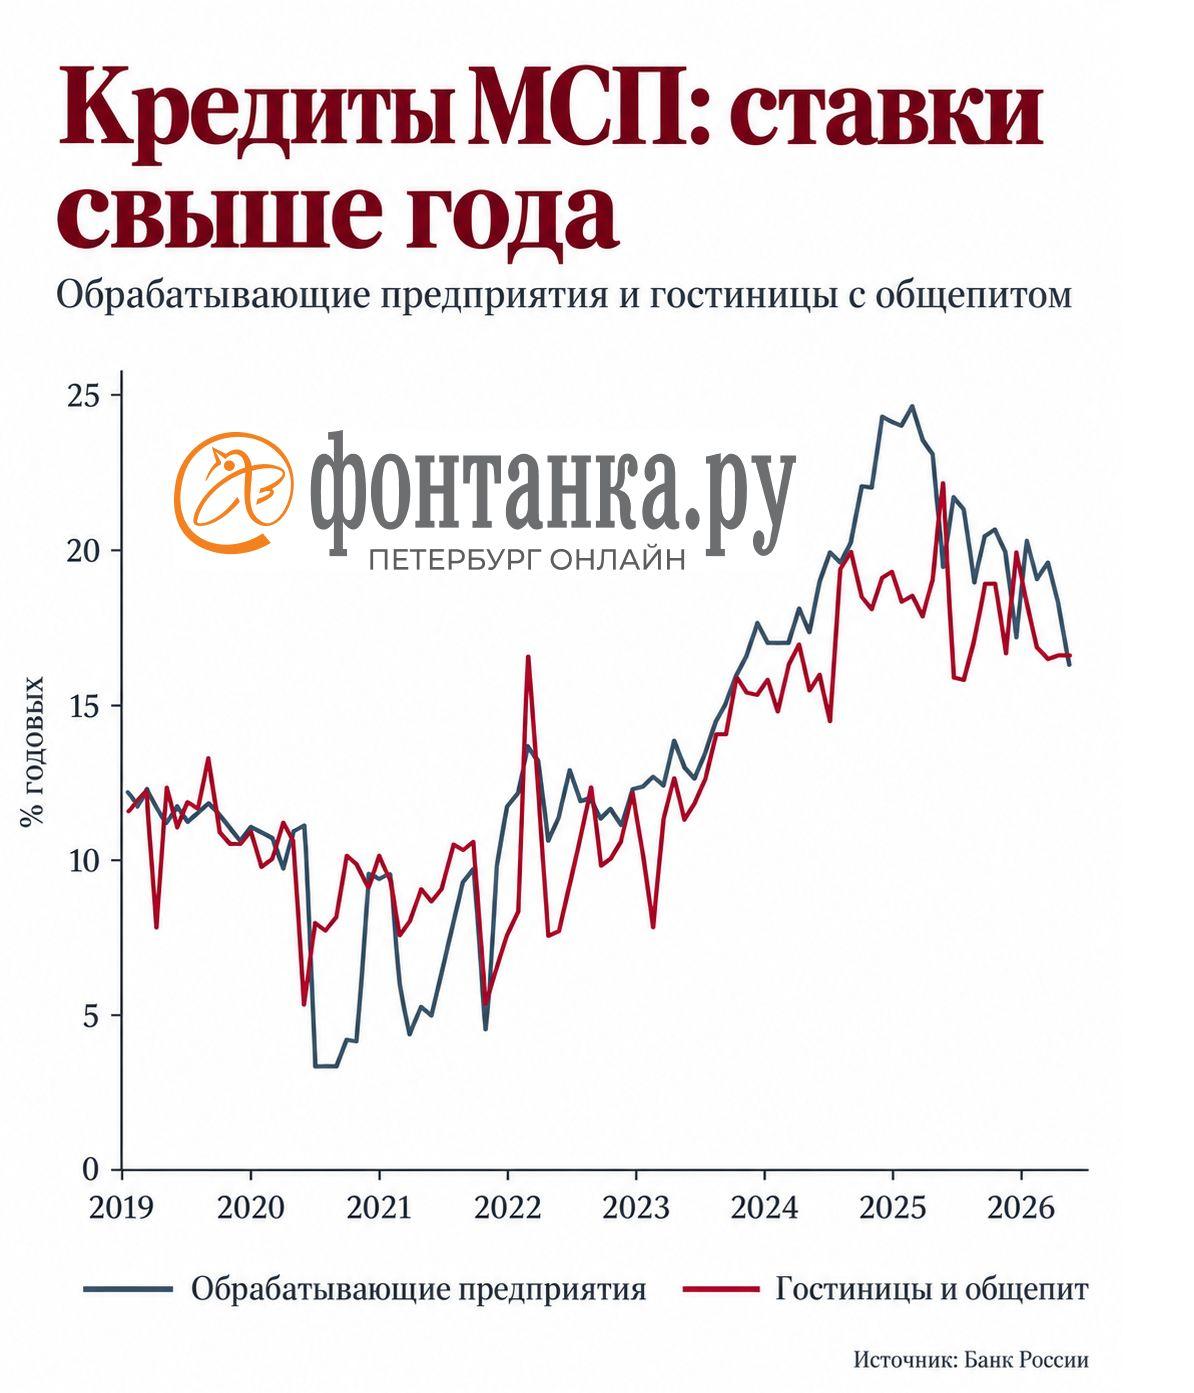
Спорить с тем, что за пять лет кредит сильно подорожал, бессмысленно. Заёмные деньги обходятся бизнесу, особенно малому и ИП, очень дорого — буквально на грани рентабельности.
Источник:
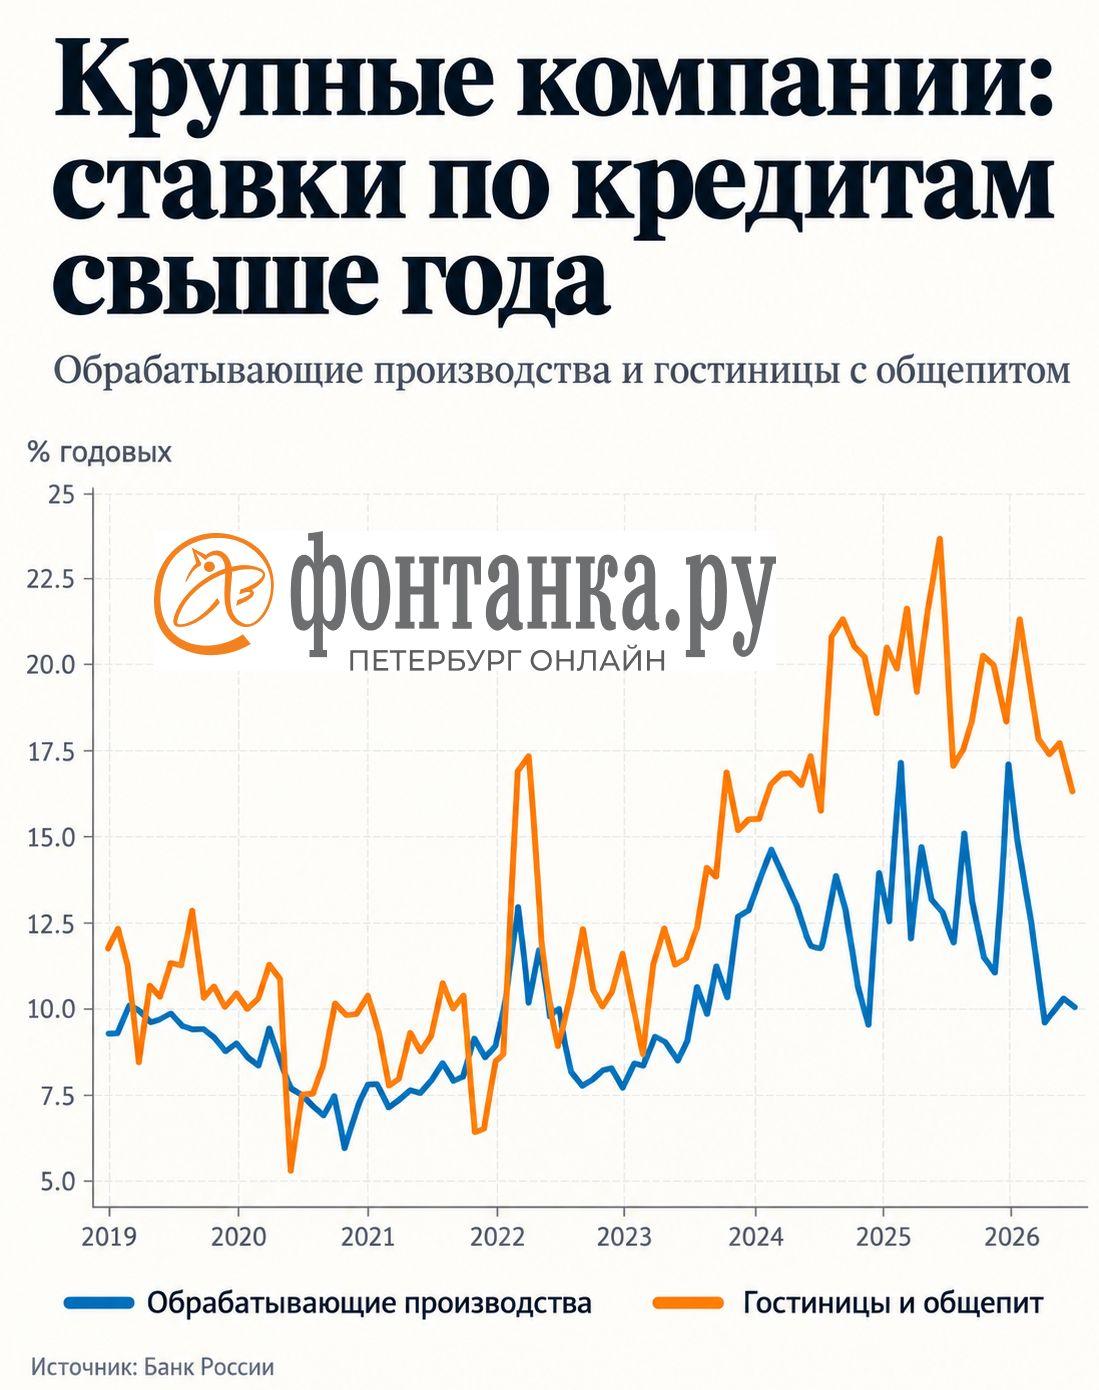
Но статистика банковской отрасли говорит об обратном: кредиты берут, и в приличных объёмах. Причём больше, чем в 2019 и 2021 годах. Средний размер кредита постоянно растёт. На последнюю доступную в отчётах ЦБ дату — июль 2026 года — он составил 5,1 млн рублей, кратно превысив уровень 2019-го.
Источник:
Крупный бизнес берёт кредиты как минимум не меньше, чем до начала 2022 года. У них и процент ниже, и объёмы солиднее, и банки дают охотнее.
Источник:
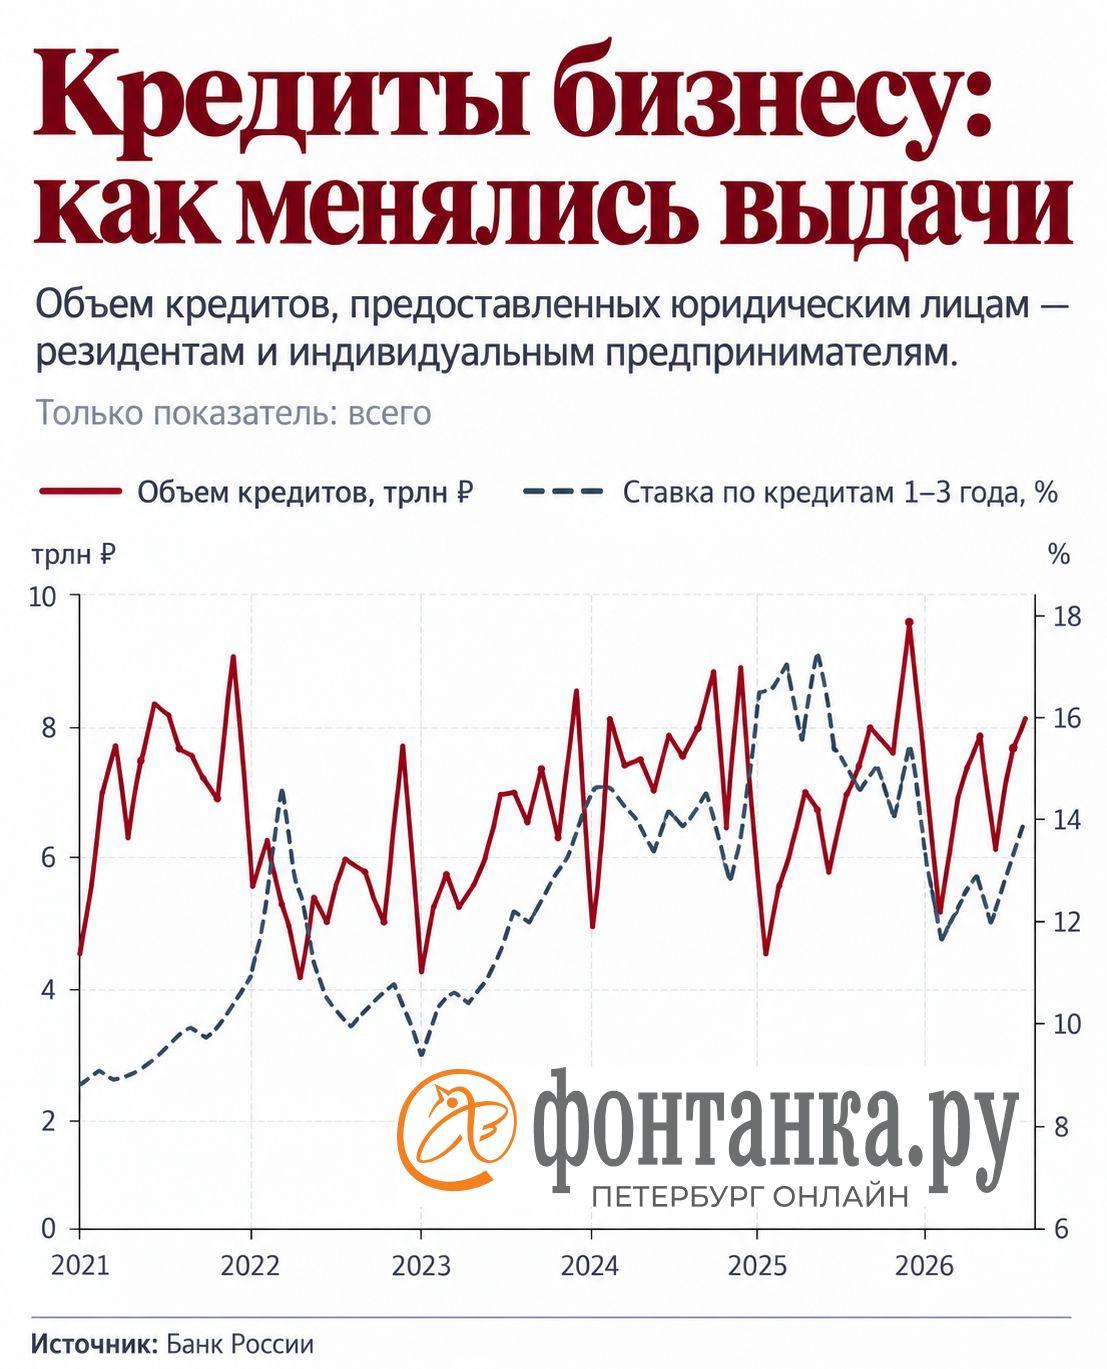
Банковская статистика последних лет показывает: формулы «нет дешевого кредита — нет инвестиций» уже недостаточно. Если наложить кривую помесячных объёмов выданных кредитов на среднюю ставку, корреляции почти нет. Все, кому было надо, брали. Кому не надо — не брали и при низких ставках.
Да, в начале — середине 2025 года наблюдался спад, но объяснять его исключительно высокими ставками надо осторожно. Объём кредитов юридическим лицам и ИП не обрушился: в январе 2021 года компании получили 4,5 трлн рублей, в июле 2026-го — 8,1 трлн. Показатель волатилен и зависит от сезонности: в июле 2021-го выдачи составляли примерно те же 8,3 трлн рублей. О бурном росте корпоративного кредитования говорить нельзя, но и картина полностью замороженного рынка не складывается.
Всё это происходит на фоне действительно высоких ставок. Средняя ставка по займам бизнеса сроком от года до трёх лет в отдельные месяцы 2025 года приближалась к 18%, а к июлю 2026-го снизилась примерно до 13,3%.
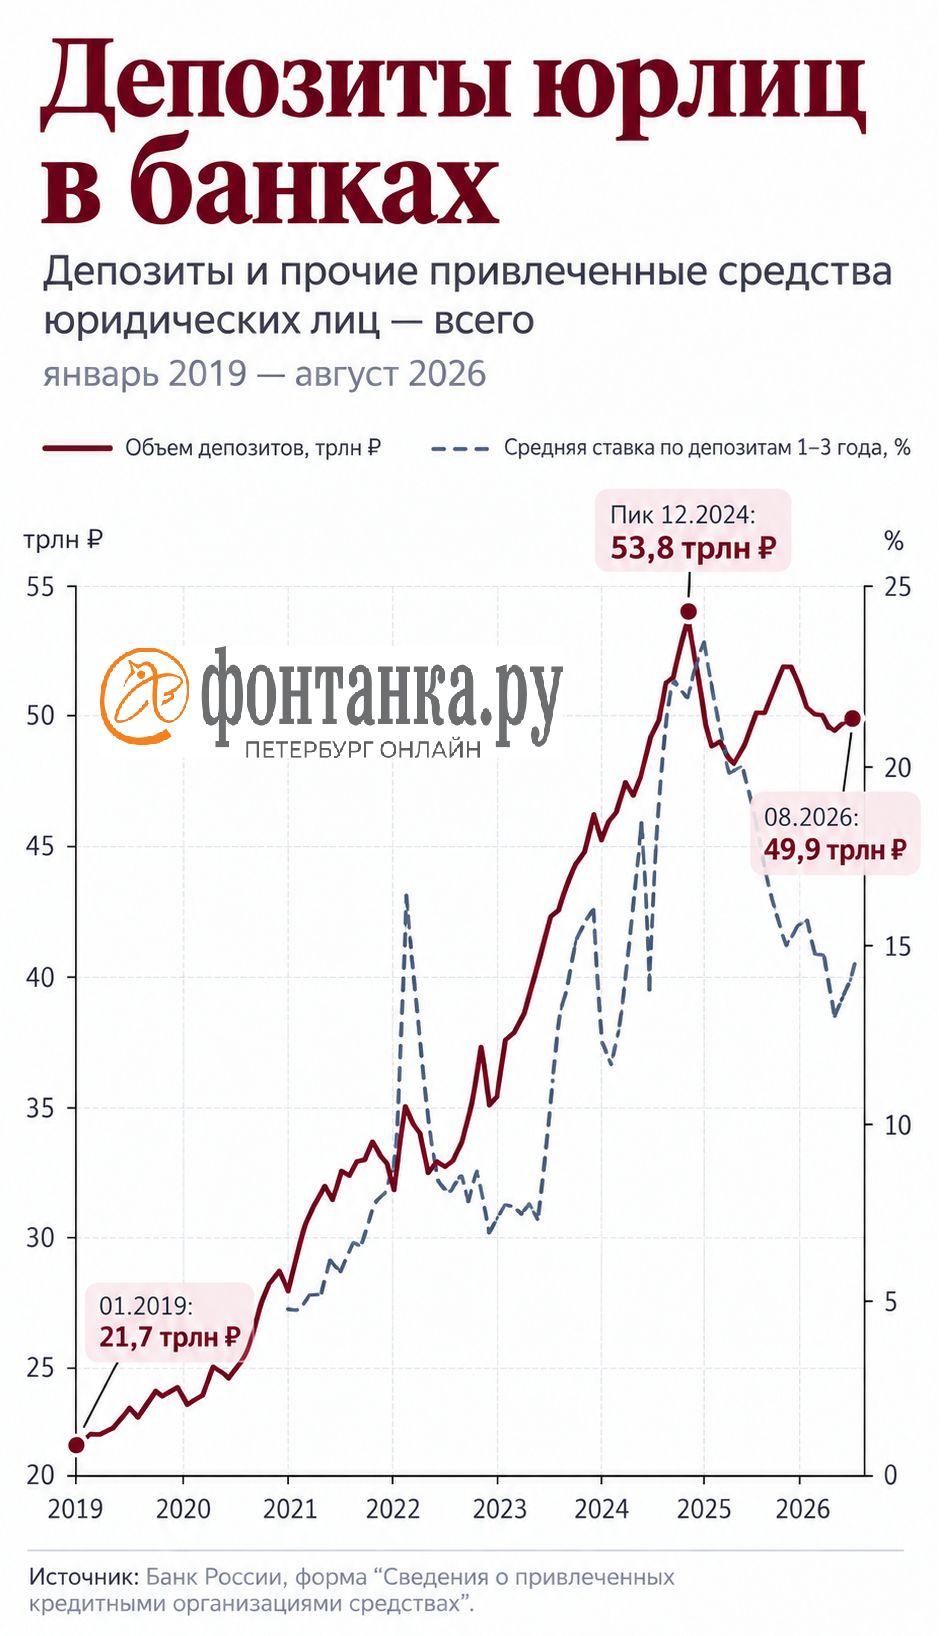
Ещё интереснее выглядит другая часть статистики — деньги самого бизнеса. В январе 2019 года объём депозитов и прочих привлечённых средств юрлиц составлял 21,7 трлн рублей. К концу 2024 года он достиг 53,8 трлн. После пика сумма сократилась, но в августе 2026 года на таких счетах всё ещё находилось почти 50 трлн рублей — более чем вдвое больше, чем семь с половиной лет назад.
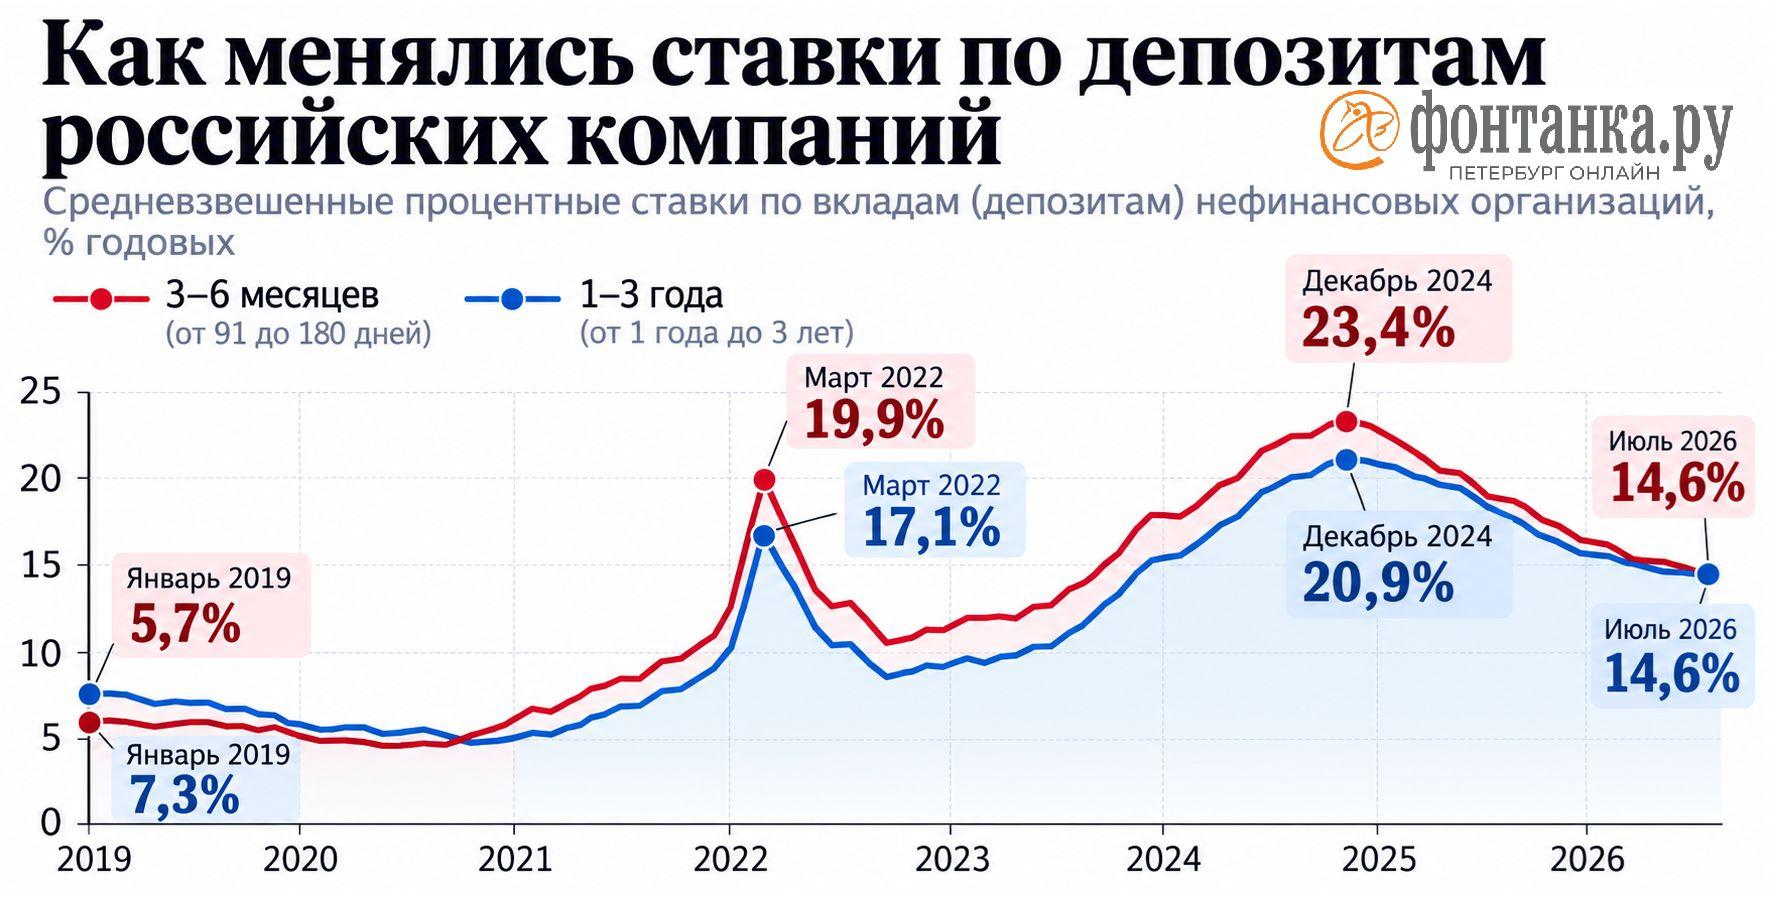
Одновременно резко выросла доходность, которую компании могли получать, просто оставляя деньги в банке. Средняя ставка по депозитам юрлиц сроком от года до трёх лет в начале 2021 года была около 4–5%. В декабре 2024-го она поднималась выше 23%, а в июле 2026 года составляла около 14,6%.
Отсюда соблазнительный вывод: возможно, дело не в нехватке денег? Они у компаний есть, но бизнес предпочитает получать проценты на депозитах вместо покупки оборудования и строительства новых мощностей.
В этой логике есть часть ответа. Но она не опровергает влияние высокой ставки — скорее показывает ещё один механизм, через который она сдерживает инвестиции.
Руководитель отдела макроэкономического анализа ФГ «Финам» Ольга Беленькая объясняет, что к высоким процентным ставкам особенно чувствителен инвестиционный спрос. Но влияние дорогих денег не заканчивается на стоимости банковского кредита.
«Предприятия с чистой денежной позицией могут даже выигрывать от высоких процентных ставок, размещая свободные средства на депозиты», — отмечает она.
Получается, высокая ставка способна сдерживать инвестиции даже у компании, которой заёмное финансирование не нужно. Если собственные деньги можно относительно надёжно разместить в банке под двузначный процент, новый производственный проект должен приносить заметно больше, чтобы компенсировать и отказ от этого дохода, и дополнительные риски.
А их у реального проекта гораздо больше. Оборудование нужно купить, привезти и установить, найти сотрудников, обеспечить мощности заказами, обслуживать технику и ждать окупаемости несколько лет. Депозит даёт понятный доход без необходимости угадывать, каким через три года окажется спрос на продукцию.
Аналитик Freedom Global Владимир Чернов именно в этом видит слабое место тезиса о том, что «высокие ставки ни при чём, потому что деньги у бизнеса есть».
«Если компания предпочитает депозит покупке оборудования из-за привлекательного процентного дохода при меньшем риске, это как раз один из механизмов влияния высокой ставки. Он работает даже для предприятий, которым вообще не нужны кредиты. Собственные деньги тоже имеют стоимость, а вкладывая их в производство, бизнес отказывается от практически гарантированных высоких процентов по депозиту», — объясняет он.
Иными словами, высокая ставка действует на инвестиции сразу по двум направлениям. Для компании-заёмщика она удорожает привлечённый капитал. Для компании с собственными средствами повышает доходность альтернативы производственным вложениям.
Но и из почти 50 трлн рублей корпоративных денег в банках нельзя делать вывод, что перед нами огромная неиспользуемая «кубышка», которую предприятия почему-то отказываются превратить в станки.
Во-первых, бизнес нельзя рассматривать как одну гигантскую компанию с единым счётом. Деньги и потребность в инвестициях распределены между отраслями и предприятиями крайне неравномерно.
Чернов приводит показательный пример: прирост денег юрлиц в банках в отдельные периоды обеспечивают прежде всего крупные нефтегазовые и энергетические компании. Но накопление ликвидности у экспортёра не означает, что такие же деньги есть у среднего машиностроительного предприятия, которому нужна модернизация линии.
Во-вторых, депозит предприятия необязательно является свободным инвестиционным ресурсом. Компания может временно держать там деньги на налоги, зарплаты, расчёты с поставщиками, погашение долгов или будущие крупные платежи. Краткосрочно разместить сумму в банке можно, а отправить её в проект с окупаемостью пять-семь лет — совсем другое решение.
Наконец, есть чисто статистическая ловушка. Сопоставлять почти 50 трлн рублей депозитов с условными 8 трлн рублей кредитов за месяц напрямую нельзя. Депозиты — остаток средств на определённую дату, а выдачи кредитов — поток за месяц. Для корректного сравнения надо брать остатки депозитов и кредитной задолженности на одну дату и желательно по одинаковому кругу компаний.
Не всякий выданный кредит является инвестицией. Бизнес берёт деньги не только на оборудование. Это могут быть займы на оборотный капитал, закупку подорожавшего сырья, покрытие кассового разрыва, расчёты с поставщиками или рефинансирование старых обязательств. Поэтому рост выдач при высокой ставке сам по себе не означает, что ставка не влияет на инвестиции.
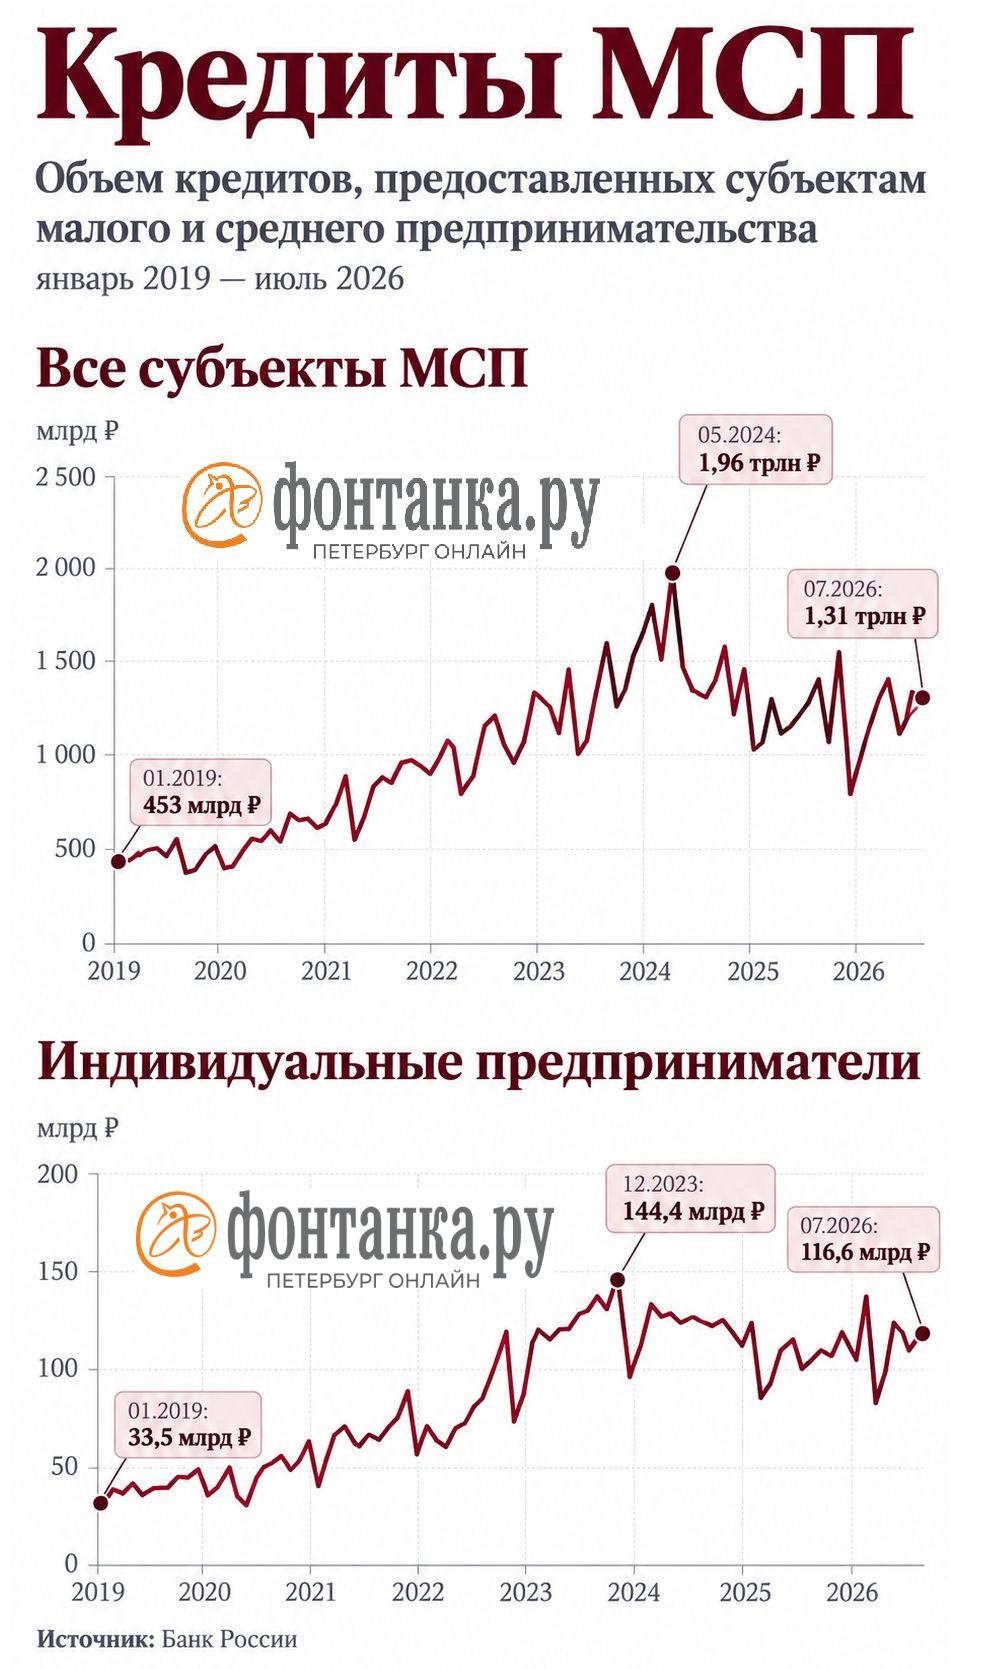
Хорошо это видно на статистике малого бизнеса. Объём кредитов субъектам малого и среднего предпринимательства в январе 2019 года составлял 453 млрд рублей, а в июле 2026-го — уже 1,31 трлн. В отдельные месяцы 2024 года он приближался к 2 трлн рублей. У индивидуальных предпринимателей месячные выдачи за тот же период выросли с 33,5 млрд до 116,6 млрд рублей.
Это далеко от картины, при которой дорогой кредит полностью перекрыл бизнесу доступ к банковскому финансированию. Однако важно помнить об инфляции: рубль 2026 года позволяет купить меньше оборудования и материалов, чем рубль 2019-го. Номинальный рост кредитования ещё не означает сопоставимого увеличения реального объёма ресурсов, который получает предприятие.
Есть ещё одна причина, по которой объяснять инвестиционный спад исключительно ставкой было бы слишком просто. Бизнес вкладывает деньги прежде всего тогда, когда понимает, кому будет продавать дополнительный выпуск.
Эта мысль подробно обсуждалась на Финансовом конгрессе Банка России. Заместитель начальника Волго-Вятского главного управления ЦБ Екатерина Богопольская сформулировала её предельно прямо:
«Вообще, бизнес осуществляет инвестиции всегда и туда, где видит спрос».
По её словам, инвестиционный подъём предыдущих лет во многом подпитывался временными факторами. После ухода иностранных компаний на российском рынке освободились ниши, и отечественные производители начали вкладываться в новые мощности, рассчитывая занять освободившееся место. Постепенно этот ресурс роста начал исчерпываться.
«Инвестиции замедлились чем? Вслед за исчерпанием дополнительного спроса, который был обусловлен временными факторами», — объяснила Богопольская.
Часть компаний успела нарастить мощности в расчёте на более крупную долю рынка, чем смогла получить в действительности. Возник эффект переинвестирования: производство уже создано, а дополнительного спроса, ради которого нужно строить ещё один цех, нет.
Поэтому, подчёркивала Богопольская, для инвестиций «важнее всё-таки спрос и его перспективы». Даже хороший финансовый результат необязательно автоматически превращается в капиталовложения. Компанию могут ограничивать недостаток работников, оборудования, технологий или просто отсутствие уверенности в том, что через несколько лет новый объём продукции будет кому продать.
Схожие выводы следуют из опросов предприятий Уральского главного управления ЦБ. Его первый заместитель начальника Сергей Коровин главным фактором, тормозящим инвестиции, назвал неопределённость. Для бизнеса она складывается из геополитики и санкций, будущих налогов, регуляторных требований и общего непонимания того, какими будут условия работы через несколько лет.
Всё это, по его словам, создаёт «единый фон непредсказуемости», который сужает горизонт планирования. Инвестиционный комитет может не отказаться от проекта окончательно, а просто перенести его на более поздний срок. В опросе представителей бизнеса этот фактор главным назвали 47% респондентов.
Второе ограничение — прибыль. Это особенно важно потому, что значительная часть капиталовложений финансируется вовсе не за счёт банков.
Главный экономист группы ВТБ Родион Латыпов на той же дискуссии обращал внимание, что заёмные средства занимают сравнительно небольшую долю в финансировании инвестиций. А Сергей Коровин приводил данные по Уралу: в металлургии собственные средства дают около 70% финансирования вложений в основной капитал, в добыче нефти и газа — до 90%.
Поэтому сокращение прибыли довольно быстро превращается в урезание инвестпрограмм даже без отказа банка в кредите.
«Прибыль сжалась — соответственно, инвестпрограммы автоматически сокращаются», — резюмировал Коровин.
Ольга Беленькая также считает, что зависимость компаний от рыночного кредитования сильно различается. Одни предприятия работают с госзаказом и получают финансирование по субсидируемым ставкам, другие имеют небольшую долговую нагрузку, третьи, наоборот, очень чувствительны к стоимости заёмных денег.
По её мнению, российский бизнес за несколько лет уже отчасти адаптировался к двузначной ключевой ставке. Причём для многих предприятий разница между 14, 13 и 12% выглядит не принципиальной.
«Большинство предприятий ждут оживления спроса при однозначных процентных ставках и не чувствуют особой разницы между ключевой ставкой 14, 13 и 12%. Тем не менее мы уже с середины 2023 года живём в условиях двузначной ключевой ставки», — говорит Беленькая.
Но такая адаптация не бесплатна. Она происходит в том числе через стагнацию производства в части гражданских отраслей и сокращение инвестиций в основной капитал в 2025–2026 годах.
При этом сама инвестиционная коррекция началась после нескольких лет очень быстрого роста вложений. На Финансовом конгрессе ЦБ участники отдельно обращали внимание: инвестиционный рывок предыдущего периода обеспечивался одновременно импортозамещением, госзаказом, перестройкой логистических цепочек и высокими прибылями предприятий. Эти факторы не могли сохранять одинаковую силу бесконечно.
В результате сегодняшнее охлаждение инвестиций — следствие сразу нескольких процессов. Дорогие деньги действительно делают часть проектов невыгодной. Высокие депозитные ставки создают привлекательную альтернативу вложению собственных средств. Одновременно снизилась прибыль части компаний, исчерпывается эффект импортозамещения, а неопределённость и недостаток спроса заставляют бизнес откладывать проекты, которые при других условиях могли бы быть реализованы.
Поэтому и обратная логика — «достаточно снизить ставку, и предприятия немедленно распечатают депозиты» — слишком проста. Чтобы деньги действительно начали перетекать из финансовых инструментов в оборудование, бизнесу необходимо видеть не только более дешёвое финансирование, но и будущий заработок.
По словам Чернова, первое условие — предсказуемый спрос. Долгосрочные контракты и понятный рынок позволяют хотя бы приблизительно оценить загрузку будущего производства и срок возврата вложений.
Второе — предсказуемые налоги, тарифы и регулирование на срок окупаемости проекта. Если компания покупает оборудование на семь лет, но не понимает, какими через два года будут обязательные платежи и правила работы, она закладывает эту неопределённость в требуемую доходность. Чем выше риск, тем привлекательнее становится решение просто подождать.
Третье условие — доступность самого оборудования, комплектующих, инфраструктуры и специалистов. Покупка промышленного робота сама по себе не повышает производительность: производство необходимо перестроить, написать программное обеспечение, подготовить работников и обеспечить загрузку новой мощности.
И лишь вместе со всем этим работает снижение инфляции и долгосрочной стоимости денег. Оно одновременно удешевляет кредит и уменьшает доходность безрискового хранения собственных средств, делая реальные инвестиции относительно привлекательнее.
В этом и состоит главное противоречие нынешней ситуации. У российского корпоративного сектора действительно много денег в банках. Кредитование даже при высоких ставках продолжается. Однако наличие денег само по себе не создаёт инвестиционный проект.
Высокая ставка — важная часть проблемы, но не единственная. Она поднимает цену кредита и одновременно устанавливает для любого нового проекта высокую планку доходности. Однако даже ставка в несколько раз ниже не заставит компанию строить завод, если она не понимает, кто купит его продукцию, какими будут правила работы и окупятся ли вложения.
Чтобы бизнес действительно начал массово менять депозиты на станки, ему нужны не только дешёвые деньги. Ему прежде всего нужно снова увидеть экономический смысл вкладывать их в производство.
Читайте также




















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!