ВС РФ признал оговорки страховщиков ничтожными
Верховный суд России постановил, что условия договоров КАСКО, позволяющие отказывать в выплате при противоправных действиях третьих лиц, недействительны. Решение принято по делу о сгоревшем в Петербурге автомобиле Haval H9.
14 октября, 2026, 07:15 8

Источник:
Страховые компании больше не смогут придумывать оговорки, исключающие выплату возмещения. На прошлой неделе такое решение вынес Верховный суд России. Оно меняет судебную практику в пользу клиентов, но не даёт стопроцентной защиты их прав.
Источник:
Если обязательное страхование (например, ОСАГО) регулируется государством, то добровольное определяется chiefly договором. К полису компании прилагают собственные правила, которые становятся неотъемлемой частью соглашения. Как правило, там содержится множество оговорок, зачастую серьёзно ограничивающих возможность получить выплату или её размеры.
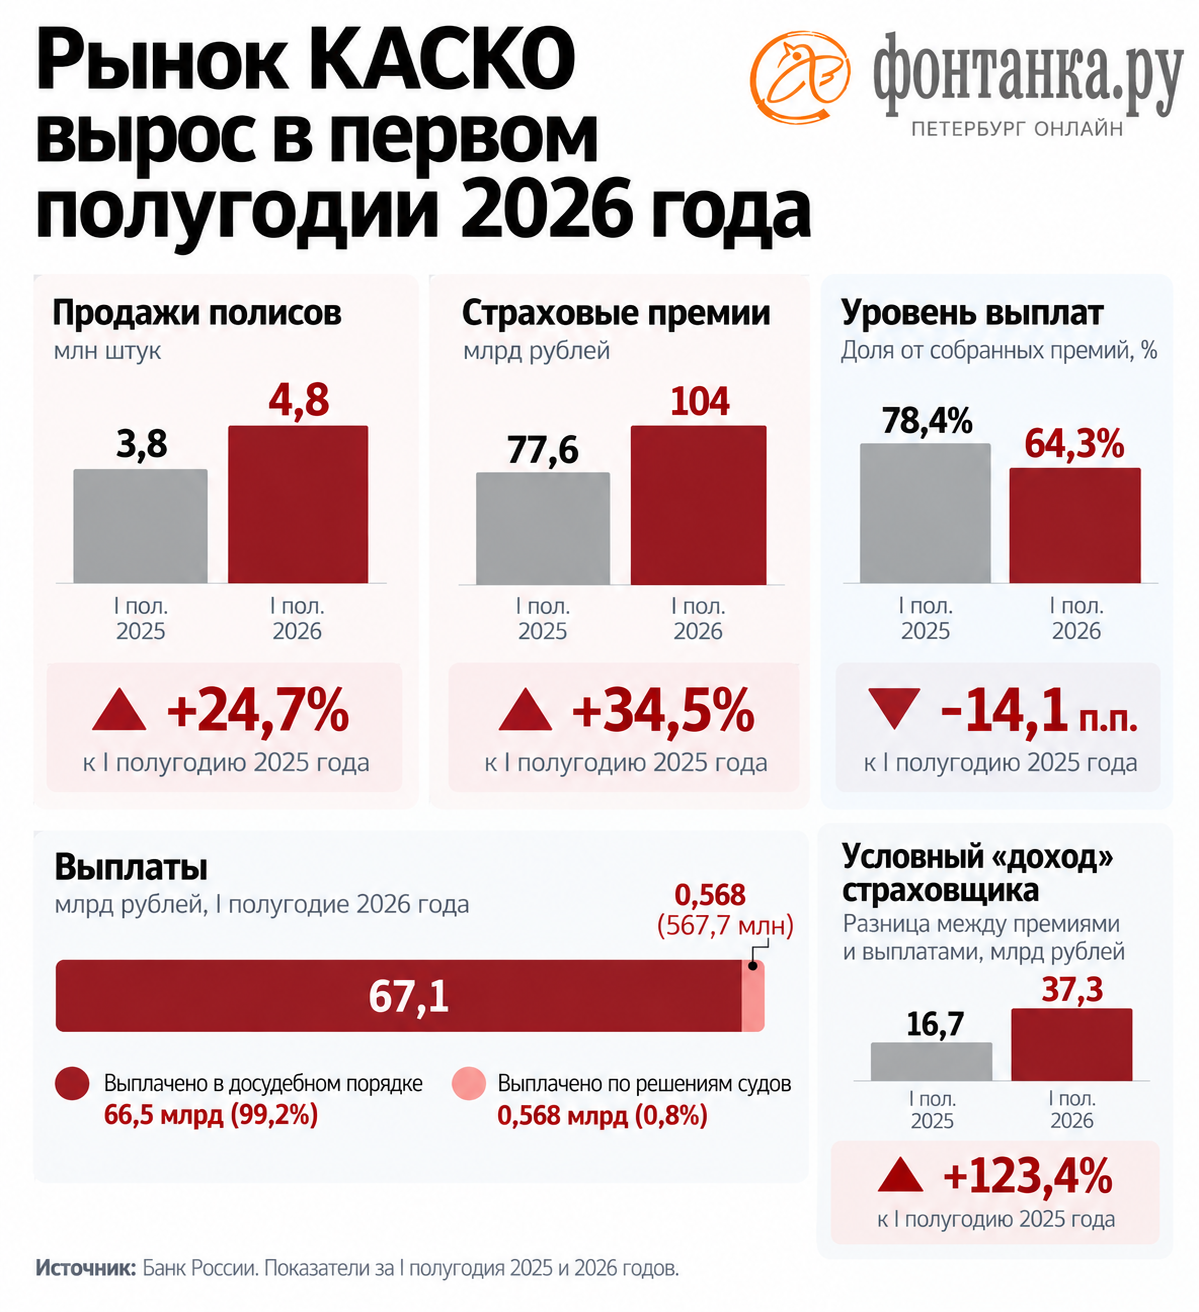
При этом доходность бизнеса автостраховщиков КАСКО резко выросла. За год они сократили долю выплат с 78% от собранных премий до 64%.
Жертвой злоумышленников стала петербурженка Оксана. В декабре 2022 года во дворе дома на Пискаревском проспекте сгорел её почти новый внедорожник Haval H9 — «Фонтанка» писала об этом и показывала сам пожар. По словам хозяйки иномарки, конфликтов у неё не было, угроз она не получала. Преступление раскрыли за два дня: поджигатели признались в умышленном и спланированном преступлении, суд приговорил их к 14 месяцам лишения свободы. Мотивы поджога в приговоре не раскрыты.
Собственница сгоревшей иномарки обратилась в компанию «Тинькофф-Страхование» (ныне — «Т-Страхование»). Полис КАСКО предусматривал выплату 3,3 млн рублей в случае гибели или хищения автомобиля. Однако компания отказала в возмещении ущерба, сославшись на 23-ю (под литерой «х») оговорку, включённую в правила КАСКО: страховое покрытие не выплачивается в случае повреждения автомобиля в результате противоправных действий третьих лиц, если стоимость восстановительного ремонта превышает 65% от страховой суммы (то есть фактической гибели транспортного средства).
Районный суд также отклонил иск потерпевшей, которая добровольно подписала договор страхования, согласившись со всеми условиями. Апелляционная и кассационная коллегии также не усмотрели в спорных правилах страхования «каких-либо условий, противоречащих действующему законодательству или ущемляющих права потребителя».
И только Верховный суд России пришёл к выводу, что страховщик может быть освобождён от выплаты исключительно по прямо предусмотренным законом основаниям. Таковыми признаются умысел, а в ряде случаев — грубая неосторожность. Которые в действиях Оксаны Шевелевой выявлены не были.
«Оговорки, освобождающие страховщика от выплаты возмещения в случае возникновения ущерба, вызванного противоправными действиями третьих лиц, при которых стоимость восстановительного ремонта автомобиля превышает 65% от страховой суммы, являются ничтожными», — заключила высшая инстанция, отменяя принятые решения и направляя дело на новое рассмотрение.
В правила почти всех участников рынка включены многие как минимум спорные условия. Например — отказ в выплате при хищении автомобиля вместе с регистрационными документами или ключами, в результате мошенничества, если за рулём в момент ДТП находился не указанный в полисе водитель. Нередко исключением признаётся грубое нарушение автовладельцем Правил дорожного движения (в частности — управление в нетрезвом состоянии).
Решение Верховного суда России по спору петербурженки Оксаны с «Т-Страхованием» признаёт все подобные оговорки ничтожными.
«Это важное решение для автовладельцев: оно усиливает их позиции в спорах по КАСКО и заставляет страховщиков внимательнее относиться к законности собственных правил. Верховный суд России напомнил принципиальную вещь: свобода договора не означает свободу нарушать закон. Даже если человек подписал полис, незаконное условие не становится действительным», — убеждена основатель компании AutoLegal Елена Елисова.
По мнению Антона Кудрякова, страховщики нередко пытаются под видом исключений уклониться от выплаты возмещения: «Для этого в правила включаются откровенно несправедливые условия. Служители Фемиды зачастую испытывают сложности с оценкой законности таких оговорок, в том числе с точки зрения ущемления прав потребителей».
Страховщики придерживаются диаметрально противоположной позиции.
«Действующее законодательство позволяет сторонам договора добровольного страхования самостоятельно определять перечень рисков, их объём и исключения из покрытия. При этом важно различать риски, которые изначально не застрахованы, и основания освобождения страховщика от выплаты», — поясняет начальник судебно-претензионного управления Правового департамента «РЕСО-Гарантии» Андрей Мишин.
Он также обращает внимание на экономическую природу страхования: «Премия рассчитывается исходя из объёма принимаемых страховщиком рисков. Чем шире страховое покрытие, тем выше, при прочих равных условиях, его стоимость».
Несмотря на решение Верховного суда России, спорная оговорка, допускающая полный отказ в выплате при гибели автомобиля в результате преступления, осталась в действующих правилах компании «Т-Страхование» (хотя и перекочевала под литеру «т»).
В самой компании прокомментировали: «Мы защищаем интересы всех наших клиентов. Поджог (как и другие противоправные действия третьих лиц) — это событие с высокой долей риска мошенничества, которое очень сложно проверить постфактум. Исключая подобные риски из покрытия, мы делаем полисы КАСКО доступнее для водителей, которые, на наш взгляд, не должны переплачивать за „страховку“ тех, кто может использовать автомобиль в мошеннических целях. Мы учитываем правовую позицию Верховного суда России и в дальнейшем будем руководствоваться ею при урегулировании аналогичных ситуаций», — заявил журналисту «Фонтанки» представитель «Т-Страхования».
По мнению защищающего права потребителей частнопрактикующего юриста Антона Кудрякова, в рассмотренном деле страховщик сначала пообещал защиту от поджога, а затем собственными правилами практически свёл её к нулю.
«На мой взгляд, это уже откровенный обман потребителя, лишающий страхование всякого смысла. Жаль, что Верховный суд России прямо не квалифицировал такое поведение как злоупотребление правом», — отмечает юрист. «Нельзя сначала продать человеку страховку от поджога автомобиля, а затем отказать в выплате только потому, что ущерб оказался слишком большим. Именно на это обратил внимание Верховный суд России», — полагает основатель компании AutoLegal Елена Елисова.
В службе финансового уполномоченного (омбудсмена) полностью разделяют позицию Верховного суда РФ о недопустимости отказа в выплате страхового возмещения в непредусмотренных законом случаях, а также установления оснований для освобождения от выплаты под видом исключений из страхового покрытия.
«При рассмотрении обращений финансовый уполномоченный оценивает все условия договора (в том числе правила страхования, заявления и т. п.) в их системной взаимосвязи. Учитывая, что все неясности должны толковаться в пользу потребителя как слабой стороны правоотношений», — заявили «Фонтанке» в пресс-службе омбудсмена.
На рынке такую политику считают агрессивной. Большинство страховщиков в подобных ситуациях использует более мягкую модель — признают причинение значительных повреждений гибелью автомобиля. Причём независимо от причин — умышленные деяния, обычное ДТП или «иное». В этом случае событие переквалифицируется в «полную гибель» (так называемый тотал). Самый низкий порог — 65%, закреплён в условиях «Росгосстраха». У «Ренессанса», «РЕСО-Гарантии», «Ингосстраха» и других «тотал» наступает при доле ущерба свыше 75%.
Такая политика позволяет страховщику вместо ремонта выплатить только остаточную стоимость транспортного средства. А правила предусматривают почти «карательную» политику расчёта амортизации. Например, за разбитый в первый же месяц новый автомобиль владелец может получить 93% его цены. К концу первого года остаточная стоимость снизится до 78%. И только при условии передачи компании остатков транспортного средства (так называемый абандон). Очевидно, что с учётом роста цен нового «четырёхколёсного друга» за эти деньги не купить.
В то же время автовладельцы могут предупредить обесценение — если доплатят. Большинство страховщиков предлагают включить в полис опцию GAP (Guaranteed Asset Protection), гарантирующую полную выплату без амортизации.
Читайте также



















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!